「投資信託ってよく聞くけど、そもそも何?」
「株とは何が違うの?」
そんな投資初心者の方へ。
今回は、ミルクボーイ風の漫才形式で、初心者にも人気の「投資信託」について、楽しくわかりやすく解説します!
(ボケ)役 → 「マネー君」
(ツッコミ)役 → 「ビギさん」
(登場)二人:どうもー、マネービギ漫才ですー、お願いしますー。
ビギさん:いやー、ありがとうございますー。今、目論見書の束をいただきましたー!こんなんなんぼあっても良いですからね。ありがとうございますー。
マネー君:ありがとうございます。
ビギさん:さあ、いきなりどうしたん?お前、なんか真剣な顔して。
マネー君:ちょっと相談なんやけどな。うちのオカンがな、好きな金融商品の名前を忘れたらしくてな。
ビギさん:好きな金融商品の名前忘れてもうたの?
ほな俺が一緒に考えてあげるから、どんな特徴言うてたか教えてみてよ。
マネー君:オカンが言うにはな、たくさんの株や債券が一つに詰まってて、少額から手軽に分散投資できるやつらしいねん。
ビギさん:投資信託やないかい!
その特徴は完全に投資信託や。
個別に株を買うよりも、いろんな資産を一つにまとめて買えるから、少額から分散投資しやすいんや。
「卵は一つのカゴに盛るな」という投資の格言を、そのまま形にしたような商品なんよ!
マネー君:俺も投資信託と思ったんやけどな。
オカンが言うには、一度買ったら値動きが一切なくて、元本が絶対に保証されてるらしいねん。
ビギさん:ほな投資信託と違うかー!
投資信託はな、投資している株や債券などの価格が変動するから、毎日のように基準価額が動くねん。
当然、元本保証でもない。
「絶対に損をしない」という金融商品ではないんや。
元本保証が必要なら、投資信託とは別の商品を考えなアカンねん!
他に何か言うてなかった?
マネー君:オカンが言うにはな、買うときに「オルカン」にするか「S&P500」にするかで、みんなめちゃくちゃ悩むらしいねん。
ビギさん:投資信託やないかい!
それは完全に新NISAでよくある投資信託選びの話や!
「全世界株式にするか、アメリカ株中心にするか」で、投資家たちが真剣に悩むんや。
どちらも代表的なインデックスファンドとして人気があるから、初心者にとっては「結局どっちを選べばええんや!」となりやすいんよ!
マネー君:俺も投資信託と思ったんやけどな。
オカンが言うにはな、会社が儲かったら決算のたびに特大のマグロが1匹、家に送られてくるらしいねん。
ビギさん:ほな投資信託と違うかー!
投資信託の運用成果が投資家に還元される場合は、分配金や基準価額の上昇などや。
現物のマグロが届くシステムなんて聞いたことないねん!
そんなん届いたら冷蔵庫がパンクして、投資どころやないわ!
マネー君:オカンが言うにはな、運用会社が運用してくれてるのに、なぜか「信託報酬」という手数料が安い方がめちゃくちゃ人気らしいねん。
ビギさん:投資信託やないかい!
投資信託では、保有している間に「信託報酬」というコストがかかるんや。
特にインデックスファンドでは、同じような指数に連動する商品なら、コストの低さが比較ポイントになるんよ。
「たったこれだけの差」と思っても、長期間運用するとなると、コストの違いが効いてくる場合がある。
投資家が手数料をめちゃくちゃ気にするのも納得や!
マネー君:俺も投資信託と思ったんやけどな。
オカンが言うにはな、値下がりしたときに売ると、運用会社の人が家に謝罪に来て、菓子折り置いていくらしいねん。
ビギさん:ほな投資信託と違うかー!
投資はどこまでいっても元本割れのリスクがあるんや。
相場が暴落したからといって、運用会社の人が家まで謝りに来てくれるわけないねん!
市場が荒れても、自分のお金は自分で管理せなアカンのよ!
マネー君:オカンが言うにはな、積立設定さえしておけば、あとは存在を忘れて放置するのが一番増えるらしいねん。
ビギさん:投資信託やないかい!
長期・積立・分散を基本にしたインデックス投資では、短期的な値動きに一喜一憂せず、長期で運用する考え方が大切なんや。
毎日チャートを見て「上がった!下がった!」と騒ぐより、積立を続けながらじっくり運用する方法もあるんよ。
ただし、放置すれば必ず増えるという保証はないから、そこは勘違いしたらアカンで!
マネー君:俺も投資信託と思ったんやけどな。
オカンが言うにはな、購入ボタンを押した瞬間に、画面から「億万長者確定!」って紙吹雪が舞い散るらしいねん。
ビギさん:ほな投資信託と違うかー!
投資信託はな、数十年かけてコツコツ資産形成を目指すこともできる、地道な投資商品なんや。
購入ボタンを押した瞬間に億万長者になるような魔法の金融商品ちゃうねん!
そんな派手な演出を期待して投資したらアカンで!
マネー君:オカンが言うにはな、非課税制度の「新NISA」と組み合わせることで、真の威力を発揮するらしいねん。
ビギさん:投資信託やないかい!
新NISAでは、一定の条件を満たす投資信託などを対象に、運用によって得られた利益が非課税になるんや。
通常なら投資による利益には税金がかかるけど、新NISAの非課税制度を活用できるのは大きなメリットや。
だから新NISAで投資信託を積み立てる人が多いんよ!
マネー君:でもオカンが言うにはな、投資信託ではない言うてんねん。
ビギさん:ほな投資信託ちゃうやないかい!
オカンが「いろんな資産を詰め合わせて、少額から分散投資できて、新NISAでも活用できる」って、ここまで完璧に投資信託の説明しといて、投資信託ちゃうのはどういうことなん!?
俺が熱弁した信託報酬の話、どんな気持ちで聞いてたんや!
マネー君:申し訳ないなと思って。
ビギさん:ほんまに分かれへんがな。
どないなっとんねん。
マネー君:オトンがいうにはな、ゆうちょの定期預金とちゃうかって。
ビギさん:絶対ちゃうやろ!
それは投資信託やなくて、お金を預けてじっくり寝かせとくやつやないかい!
株や債券を詰め合わせて運用するんやなくて、お金をじっと寝かせとくんやから、資産運用の方向性が全然ちゃうねん!
もうええわー!
二人:ありがとうございましたー!
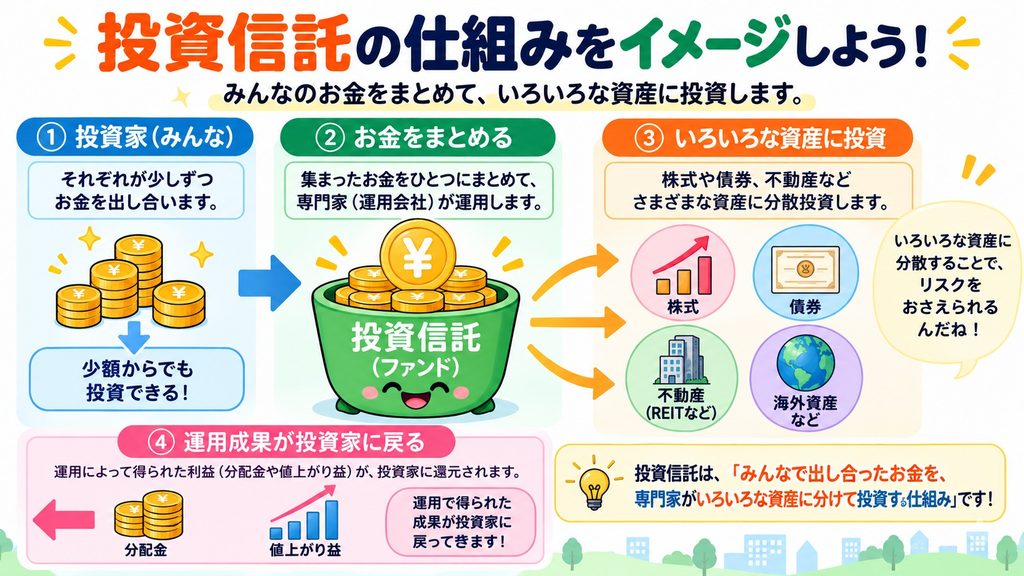
今回のまとめ
投資信託を一言でいうと
投資家から集めたお金をまとめて、株式や債券などに投資する「詰め合わせパック」のような金融商品です。
一つの商品で複数の資産に投資できるため、少額から分散投資を始めやすいのが特徴です。
初心者が知っておくべきポイント
- 少額から分散投資しやすい
複数の株式や債券などにまとめて投資できるため、個別にたくさんの商品を買うよりも手軽に分散投資ができます。
- 元本保証ではない
投資信託は価格が変動するため、購入した金額を下回ることがあります。預金とは違い、元本保証ではありません。
- コストを確認する
投資信託には、保有している間に信託報酬というコストがかかります。特に長期投資では、コストの違いも確認しておきたいポイントです。
- 新NISAでも活用できる
新NISAでは、対象となる投資信託などを非課税で運用できます。長期的な資産形成を考えるうえで、投資信託と新NISAは相性の良い組み合わせの一つです。
結論
投資信託は、株式や債券などを一つにまとめ、少額から分散投資を始めやすくした金融商品です。
ただし、元本保証ではなく、価格が下落するリスクもあります。
「投資信託なら何でもいい」というわけではなく、投資対象・運用方針・手数料などを確認して、自分に合った商品を選ぶことが大切です。
新NISAを利用した長期的な資産形成でも、投資信託は代表的な選択肢の一つとなっています。
【免責事項】
本記事は情報提供を目的としており、特定の金融商品を推奨するものではありません。投資には元本割れのリスクがあります。最終的な判断はご自身でお願いいたします。
コメント